Quelles implications fiscales sur la résidence principale lors d'une entrée en maison de retraite
 Publié par Céline BONNET · 14 octobre 2026
Lorsqu'une personne âgée décide de quitter sa résidence principale pour entrer en maison de retraite, plusieurs questions fiscales importantes se posent. Cet article vise à clarifier les implications fiscales liées à cette transition.
Conservation de la Résidence Principale
Lorsque le propriétaire choisit de conserver sa résidence principale tout en vivant en maison de retraite, plusieurs aspects fiscaux doivent être pris en compte :
Taxe d'Habitation : En France, les personnes âgées qui entrent en maison de retraite peuvent continuer à bénéficier d'une exonération de la taxe d'habitation sur leur résidence principale, à condition que cette dernière reste inoccupée ou qu'elle soit louée à une personne également exonérée de cette taxe.
Si la maison reste vide : Le propriétaire bénéficie d'une exonération totale de la taxe d'habitation sur son ancienne maison. L'administration considère qu'elle en conserve la jouissance exclusive.
Si la maison est louée ou habitée : L'exonération est annulée. Si elle est louée, c'est au locataire de payer la taxe (si applicable à son propre statut) ou le logement est soumis à la fiscalité classique.
Taxe foncière : L'entrée en maison de retraite ne supprime pas automatiquement la taxe foncière : le propriétaire reste en principe redevable de cette taxe. Toutefois, une exonération ou un dégrèvement peut être possible sous certaines conditions, notamment liées à l'âge, au revenu fiscal de référence et à la situation du logement. Les personnes hébergées durablement en établissement peuvent, dans certains cas et sous conditions, conserver le bénéfice d'allègements liés à leur ancienne résidence principale.
Exonération totale : Si elle a plus de 75 ans au 1er janvier de l'année d'imposition (et que son Revenu Fiscal de Référence respecte les plafonds légaux, soit environ 12 455 € pour 1 part en 2026), ou si elle touche l'ASPA (Minimum vieillesse) ou l'ASI.
Dégrèvement partiel : Si elle a entre 65 et 75 ans et dispose de revenus modestes, elle bénéficie d'une réduction automatique de 100 € sur sa taxe foncière.
Note : La Taxe d'Enlèvement des Ordures Ménagères (TEOM) reste quant à elle toujours due, même en cas d'exonération de la taxe foncière.
Impôt sur la Fortune Immobilière (IFI) : La résidence principale continue d'être prise en compte dans le calcul de l'IFI. Cependant, elle bénéficie d'un abattement de 30 % sur sa valeur vénale.
Charges Déductibles : Les charges liées à l'entretien de la résidence restent déductibles dans certaines conditions, ce qui peut alléger l'imposition globale.
Vente de la Résidence Principale
Si le propriétaire décide de vendre sa résidence principale après son entrée en maison de retraite, certaines exonérations fiscales peuvent s'appliquer :
Exonération de la Plus-value : En règle générale, la vente d'une résidence principale est exonérée d'impôt sur la plus-value. Cette exonération peut s'appliquer, même si le propriétaire a quitté le logement pour entrer en maison de retraite, à condition que la vente intervienne dans un délai raisonnable après le départ, généralement un an.
Utilisation des Fonds : Les fonds issus de la vente peuvent être utilisés pour financer le séjour en maison de retraite, ce qui peut être une solution financièrement viable pour de nombreuses personnes.
Notre service d’accompagnement, en partenariat avec Foncia
Location de la Résidence Principale
Une autre option pour ceux qui entrent en maison de retraite est de louer leur ancienne résidence :
Revenus Locatifs : Les revenus générés par la location sont imposables dans la catégorie des revenus fonciers. Cependant, des abattements ou des régimes spécifiques comme le micro-foncier peuvent réduire l'imposition.
Charges Déductibles : Certaines charges, telles que les travaux d'entretien et les intérêts d'emprunt, peuvent être déduites des revenus fonciers, ce qui peut réduire la charge fiscale.
En résumé
La transition vers une maison de retraite implique des choix stratégiques concernant la gestion de la résidence principale. Chacune des options – conservation, vente ou location – présente des implications fiscales distinctes.
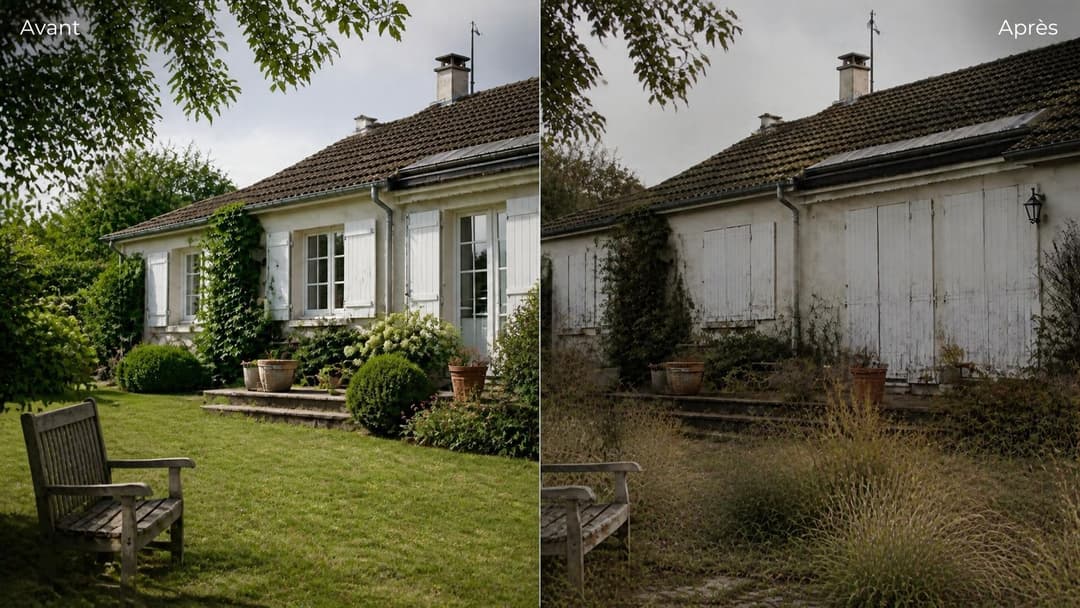
Même lorsqu’elle reste vide, une maison continue de peser sur le budget, sans parler de la charge mentale pour tous : taxe foncière, assurance, chauffage… sans oublier le jardin, qui pousse encore même quand personne ne s’en occupe.
Garder sa maison reste un choix légitime, à condition de le faire en connaissance de cause. Car un bien non entretenu, non habité perd vite de sa valeur !
Notre service d’accompagnement, en partenariat avec Foncia, vous propose une estimation réelle et objective de votre bien afin d’évaluer concrètement les options de conservation, de vente ou de location et de prendre une décision éclairée.

Restez informé
Abonnez-vous à notre newsletter pour recevoir nos derniers articles directement dans votre boîte mail.
Nos derniers articles
14 octobre 2026
Quelles implications fiscales sur la résidence principale lors d'une entrée en maison de retraite
Lire l'article

13 octobre 2026
EHPAD et maisons de retraite à Toul : comparatif et notes
Lire l'article
11 octobre 2026
EHPAD et maisons de retraite à Sartrouville : le comparatif
Lire l'article